El móvil ya es la puerta
El 78,7% de la población de 16–74 años había usado internet en los tres meses anteriores y el 32,1% había comprado online. INE.
Vino · consumidor · negocio · tecnología
Once años de transformación. Una investigación para saber si el negocio ha cambiado al mismo ritmo que las personas que lo sostienen.
Entrar en la investigación ↓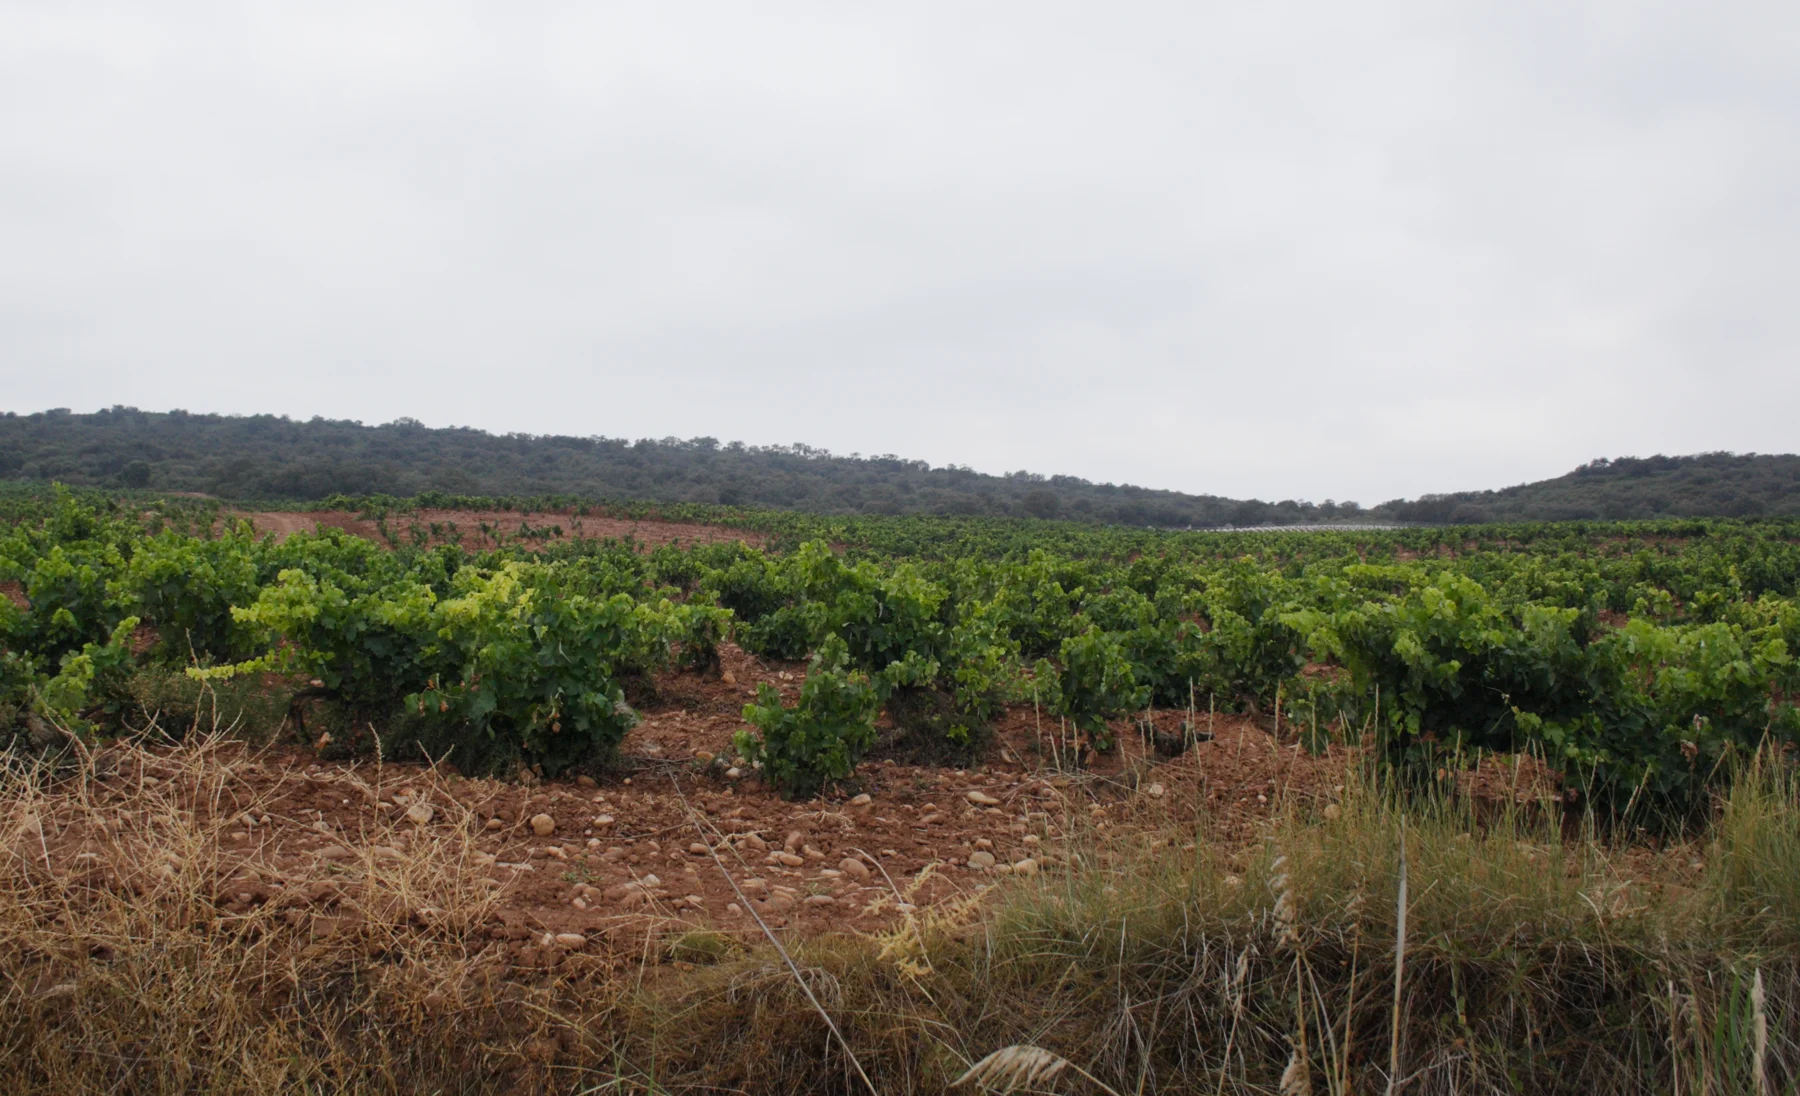 Viñedos de La Rioja · Víctor Pascual Ruiz-Ogarrio / Wikimedia Commons · CC0
La hipótesis de partida era incómoda: España ha transformado profundamente la forma de producir vino, pero bastante menos la forma de hacerlo relevante, elegirlo y volver a comprarlo. La investigación no la da por cierta.
La somete a contraste con series OIV, MAPA, INE, Sanidad, FEV, OIVE, ACEVIN, Comisión Europea, casos empresariales y documentación tecnológica. Donde falta evidencia, el texto lo dice.
No es una cronología de gadgets. Es el contexto que cambió la disponibilidad, el precio, la atención y los momentos de consumo.
El 78,7% de la población de 16–74 años había usado internet en los tres meses anteriores y el 32,1% había comprado online. INE.
Crece la prescripción digital, el comercio especializado y el enoturismo; la botella empieza a competir por atención antes de competir por precio.
La pandemia desplaza ocasiones al hogar y fuerza a bodegas y distribuidores a activar ecommerce, contenido y logística en semanas.
Vuelve la restauración, se recuperan celebraciones y reaparece el canal profesional. El rebote no borra el cambio doméstico.
Inflación, clima y moderación empujan el mercado mundial a la baja. En España, el hogar compra menos litros de vino, pero no todas las categorías reaccionan igual.
El 37,9% declara haber utilizado IA generativa en los tres meses anteriores. *Dato INE 2025; 2026 no es año cerrado.
La superficie desciende y la producción oscila con el clima. El comercio exterior sigue siendo enorme en volumen, pero su mezcla de granel y embotellado limita lo que puede decirse de la calidad a partir de un precio medio.
Millones de hectolitros. OIV; producción excluye zumos y mostos. Consumo aparente/estimado. 2024 provisional; 2025 preliminar.
El promedio aproximado de exportación es 1,52 €/l en 2025, pero mezcla granel, botella, espumoso y destinos. No es un precio de marca ni un margen.
La botella atraviesa varios negocios antes de llegar a una persona. Cada eslabón acumula margen, información y capacidad de decisión.
La evidencia pública permite observar ventas por canal, visitas, exportaciones y presencia digital. No permite conocer de forma agregada cuántas bodegas tienen un CRM unificado, su CAC, la recurrencia o el LTV. Esa ausencia es un límite de medición, no una prueba de que no existan.
«Los jóvenes beben menos vino» es una frase demasiado pobre para tomar una decisión.
EDADES 2024 confirma que el vino aparece más en los grupos de mayor edad dentro de quienes habían tenido episodios de embriaguez o binge drinking; la cerveza está más extendida y los combinados tienen mayor presencia relativa entre los jóvenes. Es una fotografía de una submuestra, no una medida de todo el mercado.
La lectura útil es otra: edad, ocasión, intensidad y categoría no son intercambiables. El relevo no se resuelve con un tono más informal si el producto sigue sin entrar en los momentos donde se decide la bebida.
Una categoría no pierde relevancia solo cuando alguien deja de gustar de ella. También cuando deja de aparecer en el contexto donde esa persona decide qué beber.
El vino mantiene una asociación fuerte con la mesa y la compañía. El riesgo es que la mesa cotidiana se simplifica: menos ritual, más delivery, más decisiones rápidas.
La cerveza documenta ocasiones de aperitivo y tardeo en hostelería. Eso demuestra presencia de otra categoría, no automáticamente sustitución del vino.
Copas, terrazas y afterwork requieren formatos, temperatura, servicio y precio que reduzcan la fricción. La evidencia pública española sigue siendo débil para medir cuota de ocasión.
¿Cuántos productos se diseñan para una ocasión concreta y cuántos solo describen una variedad, una parcela o una crianza?
El registro MAPA actualizado en julio de 2026 recoge 106 DOP y 43 IGP de vinos. La abundancia territorial es un activo. También puede convertirse en una carga cognitiva cuando la botella exige conocer antes de poder elegir.
La marca, el origen, la variedad, la puntuación, la etiqueta y la experiencia compiten por ordenar esa abundancia. La investigación de packaging y webs deberá comprobar si el sector construye códigos propios o repite un repertorio visual.
DTC significa direct-to-consumer: venta directa al consumidor. En este estudio, hablamos de una relación directa que permite a la bodega conocer a sus clientes y fomentar la repetición de compra.
Un carrito, un pago y una expedición resuelven una transacción. No necesariamente identifican al comprador, integran sus compras de hostelería, activan recurrencia o calculan valor acumulado.
La relación directa requiere consentimiento, identidad, servicio, datos utilizables y una razón para volver. No existe un censo público y representativo que permita decir qué porcentaje de bodegas españolas lo ha construido.
Esta es una conclusión que exige prudencia: hay indicios empresariales y tecnológicos, pero no datos sectoriales abiertos sobre CAC, CRM o LTV.
Guías como Peñín, críticos internacionales, sumilleres, periodistas y nuevos comunicadores no cumplen la misma función. Un crítico puede aportar legitimidad; un creador puede traducir una ocasión; un retailer puede cerrar la compra. Mezclar alcance, influencia y conversión produce métricas inútiles.
No se incorporan seguidores ni rankings sin una captura fechada y una fuente verificable.
Grupo iniciado en 2019 con Monet, Viña Costeira, Hacienda Monasterio, Matarromera, FEUGA, Areeiro y Universidade de Vigo. Predicción del riesgo de mildiu, oídio y botritis. Proyecto documentado; adopción sectorial no demostrada.
Proyectos europeos coordinados por Universidad de La Rioja y UPV. Monitoreo, navegación, mapeo y decisión en viñedo. Objetivos de mercado no equivalen a ventas o implantación masiva.
FEV 2026 identifica la comercialización entre las áreas más digitalizadas de sus asociados. La encuesta no permite inferir CRM, recurrencia ni resultados en todo el sector.
La brecha no puede formularse ya como «el sector no se digitaliza». La pregunta correcta es si la digitalización produce una ventaja observable en la relación con el consumidor.
El caso público de Henkell Freixenet documenta IA predictiva en planificación y reporting global mediante Jedox; declara hasta un 91% de precisión, pero es un caso de proveedor y no acredita una cifra específica para una bodega española. VITICAST documenta predicción agronómica, no necesariamente IA. UBAVIDA 2026 evalúa vino de menor graduación y desalcoholización; aún está en transferencia.
El consumidor también tendrá IA. La ficha técnica, la ocasión, la disponibilidad, la reputación y el precio deberán ser legibles para personas y sistemas de recomendación.
El mapa combina la superficie 2025 de uva de transformación de ESYRCE con geometría administrativa NUTS2. No dibuja límites DOP: son figuras jurídicas distintas.
El mapa muestra superficie ESYRCE 2025 en hectáreas.
La superficie total OIV (919.000 ha) incluye todos los usos de uva y vides jóvenes; la serie ESYRCE de uva de transformación (889.422,7 ha estimadas 2025) no es equivalente.
La producción española cayó a 28,7 mhl en 2025 y quedó 16,6% por debajo de su media quinquenal OIV. Sequía, calor y variabilidad presionan rendimiento, alcohol potencial, costes y disponibilidad. La respuesta comercial no puede limitarse a explicar la vendimia: también deberá traducirse en formatos, graduación, ocasiones y precio.
UBAVIDA evalúa técnicas de viñedo, microorganismos y desalcoholización; todavía no es una categoría masiva demostrada.
En hogar 2025, los blancos DOP crecieron en volumen y valor; los blancos sin DOP/IGP cayeron.
Rutas del Vino de España registró 3.036.878 visitas en 2024, +2,22%; no representa todo el turismo del vino.
España es una potencia exportadora.
Los datos muestranLo es en volumen: 19,6 mhl en 2025. Potencia exportadora no significa automáticamente potencia de marca.
Confianza: alta · OIVHay que digitalizarse.
Los datos muestranLa digitalización existe. Lo que no está medido de forma pública es si crea relación recurrente, menor CAC o más LTV.
Confianza: media · FEV + límites de datosHay que conectar con jóvenes.
Los datos muestranLas categorías compiten por ocasiones y formatos. Edad, ocasión y compañía no son variables intercambiables.
Confianza: media · EDADES + OIVELa diversidad es una ventaja.
Los datos muestran149 figuras DOP/IGP son riqueza territorial y exigencia de traducción. Más opciones no reducen por sí mismas la fricción de elegir.
Confianza: media · MAPA + análisisNo son predicciones. Son escenarios para comprobar qué decisiones acercan o alejan cada futuro.
Se incorporan herramientas, pero el producto sigue organizado por catálogo, canal y cosecha. La intermediación conserva la relación y el consumidor compra menos veces.
Extrapolación razonadaEl negocio se organiza alrededor de personas, ocasiones, datos y relación directa. Producto, formatos, experiencias y CRM se diseñan juntos.
Escenario estratégicoLa IA recomienda, compara y compra con el consumidor. La bodega debe ser legible para un agente personal.
Tendencia observable + extrapolaciónLos datos se clasifican como confirmado, provisional, estimación, análisis o hipótesis. Las cifras de 2026 llevan periodo exacto. Las series OIV conservan revisiones; no se interpolan años ausentes.
La investigación distingue correlación de causalidad, población general de submuestras y proyectos piloto de adopción.
Fuentes prioritarias
OIV · MAPA · INE · Sanidad/OEDA · Eurostat · Comisión Europea · DataComex · FEV · OIVE · ACEVIN · CORDIS · empresas y prensa especializada.
Descargas
Datos JSON · Series CSV · Territorio CSV · DOP/IGP CSV · Fuentes completas
Yalocatoyo aporta vino, consumidor, estrategia, marca, marketing y comercialización. IAMK aporta tecnología, inteligencia artificial, automatización, datos y nuevos modelos digitales.